

Suomeen rakennettujen datakeskusten määrä on kasvanut voimakkaasti viime vuosina, ja monet kunnat ovat toivoneet niiden tuovan merkittäviä verotuloja alueelleen. Todellisuudessa datakeskusten maksama yhteisövero jää usein hyvin vaatimattomaksi suhteessa niiden liikevaihtoon ja investointien kokoon. Syynä ei ole yksittäinen porsaanreikä, vaan useiden verotukseen liittyvien mekanismien yhteisvaikutus, joka näkyy erityisesti kansainvälisten suuryritysten Suomeen sijoittamissa laitoksissa.
Miksi verotulot jäävät odotettua pienemmiksi
Datakeskus on tyypillisesti osa suurta, kansainvälisesti toimivaa konsernia, jonka liiketoimintarakenne on rakennettu palvelemaan koko yhtiön globaalia toimintaa, ei yksittäisen maan verokertymää. Suomessa sijaitseva yksikkö tuottaa laskentatehoa ja tallennuskapasiteettia, jota käytetään palveluiden tuottamiseen ympäri maailmaa. Kun voitto syntyy vasta lopullisen palvelun myynnistä asiakkaalle, eikä itse laskentakapasiteetin tuottamisesta Suomessa, myös verotettava tulo kertyy pääosin muualle kuin sinne, missä fyysinen infrastruktuuri sijaitsee.
Tämä ero fyysisen toiminnan ja verotettavan tulon välillä on tuttu ilmiö kansainvälisessä yritysverotuksessa laajemminkin, mutta datakeskusten kohdalla se korostuu erityisen selvästi. Yksikään yksittäinen datakeskus ei toimi itsenäisenä liiketoimintana, vaan se on osa suurempaa arvoketjua, jonka eri vaiheet on usein tarkoituksella sijoitettu eri maihin. Suomen rooli tässä ketjussa on ennen kaikkea tuotannollinen: sähköä, jäähdytystä ja laskentatehoa tuottava yksikkö, ei se paikka, jossa konsernin kokonaisvoitto lopulta kirjataan.
Konsernien sisäinen laskutus hämärtää voittoja
Yksi keskeinen syy vaatimattomiin verotuottoihin on konsernien sisäinen laskutus. Suomessa toimiva datakeskusyksikkö laskuttaa palveluistaan tyypillisesti omaa emoyhtiötään tai sisaryhtiöitään, ei suoraan loppuasiakkaita. Näiden sisäisten palveluiden hinnoittelu, niin sanottu siirtohinnoittelu, määrittää sen, kuinka suuri osa konsernin kokonaistulosta kohdistuu juuri Suomen yksikölle.
Siirtohinnoittelun periaatteiden mukaan sisäisten liiketoimien tulisi noudattaa markkinaehtoista hinnoittelua, mutta käytännössä suurilla kansainvälisillä konserneilla on huomattavaa liikkumavaraa sen suhteen, miten paljon voittoa ne kohdistavat mihinkin maahan. Kun Suomen yksikkö tarjoaa palvelunsa emoyhtiölle kustannusperusteisella tai muuten maltillisella katteella, sille jää vain pieni osa koko arvoketjun tuottamasta voitosta. Suurin osa katteesta kirjautuu sinne, missä konsernin liiketoimintaa johdetaan tai missä sillä on verotuksellisesti edullisempi asema. Tämä on täysin lainmukaista toimintaa, mutta se selittää, miksi miljardi-investoinnitkaan eivät automaattisesti näy vastaavan kokoluokan yhteisöverokertymänä.
Myynti Suomen rajojen ulkopuolelle ohjaa tuloja muualle
Toinen merkittävä tekijä on se, että datakeskusten tuottamat palvelut myydään lähes poikkeuksetta Suomen rajojen ulkopuolelle. Palvelinsalien tuottama laskentateho ja tallennuskapasiteetti palvelevat asiakkaita eri puolilla maailmaa, ja myyntisopimukset solmitaan usein muualla sijaitsevien konserniyhtiöiden kautta. Näin ollen myös arvonlisäverollinen myynti ja siihen liittyvä liikevaihto kirjautuu tilastoihin ja verotukseen toisaalla kuin siellä, missä palvelu fyysisesti tuotetaan.
Tästä seuraa tilanne, jossa Suomessa näkyy ennen kaikkea investointien ja käyttökustannusten puoli, kuten rakennustyöt, sähkönkulutus ja ylläpitohenkilöstön palkat, mutta myynnin tuoma verotulo valuu suurelta osin muihin maihin. Kunnille tämä tarkoittaa, että datakeskus tuo paikallista taloudellista toimeliaisuutta rakennusvaiheessa ja tietyn määrän pysyviä työpaikkoja, mutta suoraa yhteyttä yrityksen kokonaisliikevaihtoon ja siitä kertyvään verotuloon ei synny samassa mittakaavassa kuin monet olettavat.
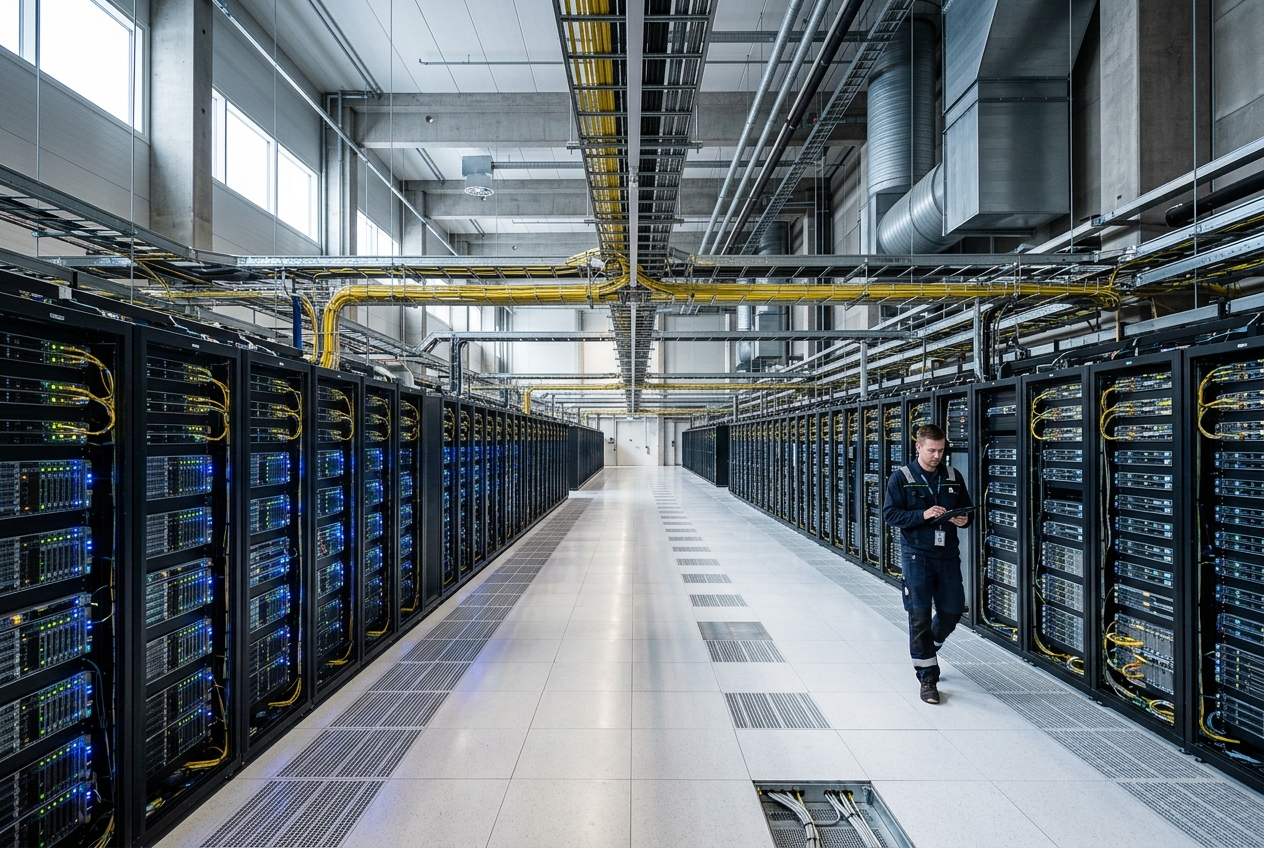
Arvonlisäveron palautukset syövät kertymää entisestään
Kolmas ja usein vähemmälle huomiolle jäävä tekijä on arvonlisäverotukseen liittyvä palautusjärjestelmä. Datakeskusten rakentaminen ja ylläpito vaativat massiivisia investointeja palvelinlaitteisiin, jäähdytysjärjestelmiin, rakennuksiin ja infrastruktuuriin. Näihin hankintoihin sisältyy huomattavia arvonlisäverosummia, jotka yritykset voivat vähentää tai saada palautettuna, kun ne liittyvät arvonlisäverolliseen liiketoimintaan.
Koska datakeskusten palvelut myydään pääosin ulkomaille tai konsernin sisällä, syntyy tilanteita, joissa yritys maksaa ensin huomattavia summia arvonlisäveroa investoinneistaan mutta saa myöhemmin merkittävän osan siitä takaisin verottajalta. Suurten investointivaiheiden aikana tämä voi näkyä valtiolle jopa negatiivisena verokertymänä yksittäisen toimijan kohdalla, kun palautukset ylittävät kyseisenä ajanjaksona kertyneet verotulot. Pidemmällä aikavälillä tilanne tasoittuu, mutta se selittää osaltaan, miksi suurten datakeskusinvestointien alkuvuosina verotuotto voi jäädä paitsi pieneksi myös ajoittain jopa negatiiviseksi.
Kansainvälinen vertailu ja tulevaisuuden näkymät
Ilmiö ei ole yksinomaan suomalainen, vaan samankaltaista keskustelua käydään useissa muissakin maissa, joihin on rakennettu vastaavia suuria konesalikeskittymiä. Naapurimaissa ja muualla Euroopassa on niin ikään huomattu, että suurten teknologiakonsernien paikalliset yksiköt maksavat usein vain murto-osan siitä, mitä niiden liikevaihdon perusteella voisi olettaa. Tämä on johtanut siihen, että verottajien ja lainsäätäjien välillä on käyty keskustelua yhteisistä pelisäännöistä, joilla kansainvälisten suuryritysten voittojen kohdistumista eri maihin voitaisiin arvioida nykyistä tarkemmin.
Kansainvälisellä tasolla on myös pyritty puuttumaan siihen, että suuryritykset voisivat vapaasti valita, missä maassa niiden voitot verotetaan. Tällaiset uudistukset etenevät kuitenkin hitaasti, sillä ne edellyttävät laajaa yhteisymmärrystä useiden maiden välillä, ja yksittäisen valtion on vaikea yksin muuttaa tilannetta ilman, että se vaikuttaa maan houkuttelevuuteen investointikohteena. Suomen kannalta tasapaino on herkkä: liian tiukat verosäännöt saattaisivat ohjata tulevat investoinnit muualle, kun taas nykyinen tilanne jättää verotulot vaatimattomiksi suhteessa investointien kokoon.
Mitä tämä tarkoittaa kunnille ja valtiontaloudelle
Kuntien näkökulmasta tilanne on kaksijakoinen. Datakeskusinvestoinnit tuovat rakennusvaiheessa merkittävää työllisyyttä ja verotuloja esimerkiksi kiinteistöveron sekä rakentamiseen liittyvän toimeliaisuuden kautta. Käyttövaiheessa datakeskukset tarvitsevat myös jatkuvasti ylläpito- ja huoltohenkilöstöä, mikä ylläpitää paikallista työllisyyttä pitkällä aikavälillä. Sen sijaan yhteisöverokertymä, jota monet kunnat ja päättäjät ovat investointien yhteydessä odottaneet, on käytännössä osoittautunut huomattavasti vaatimattomammaksi kuin investointien kokoluokka antaisi olettaa.
Valtiontalouden tasolla ilmiö herättää laajempaa keskustelua siitä, miten kansainvälisten suuryritysten verotusta tulisi kehittää tilanteessa, jossa fyysinen tuotanto ja verotettava voitto ovat yhä useammin eriytyneet toisistaan eri maihin. Datakeskukset ovat tästä erityisen havainnollinen esimerkki, koska niiden toiminta on hyvin pääomavaltaista ja helposti sijoitettavissa sinne, missä sähkö on edullista ja ilmasto suosii jäähdytystä, samalla kun voitot ohjautuvat konsernirakenteiden kautta muualle.
Suomessa aihe on noussut esiin erityisesti siksi, että maahan on viime vuosina houkuteltu useita suuria kansainvälisiä datakeskusinvestointeja muun muassa edullisen sähkön, viileän ilmaston ja vakaan yhteiskunnan ansiosta. Näiden investointien taloudelliset hyödyt eivät kuitenkaan välttämättä näy suoraan verokertymässä samalla tavalla kuin perinteisemmässä teollisuudessa, jossa tuotanto, myynti ja voitonmuodostus tapahtuvat useammin samassa maassa. Tämä asettaa paineita sille, miten investointien todellista taloudellista hyötyä kunnille ja valtiolle arvioidaan jatkossa, ja miten verojärjestelmää mahdollisesti kehitetään vastaamaan paremmin nykyistä, yhä kansainvälisemmäksi muuttunutta liiketoimintaympäristöä. Tulevina vuosina nähtäneen, muuttuuko tilanne, kun datakeskusten määrä Suomessa edelleen kasvaa ja niiden merkitys sähköverkolle ja aluetaloudelle vahvistuu entisestään. Keskustelu verotuottojen ja investointien suhteesta tuskin hiipuu, sillä uusia laitoksia suunnitellaan ja rakennetaan yhä lisää eri puolille maata, ja niiden taloudellisia vaikutuksia arvioidaan jatkossa yhä tarkemmin sekä valtion että kuntien näkökulmasta.
Ladataan kommentteja...