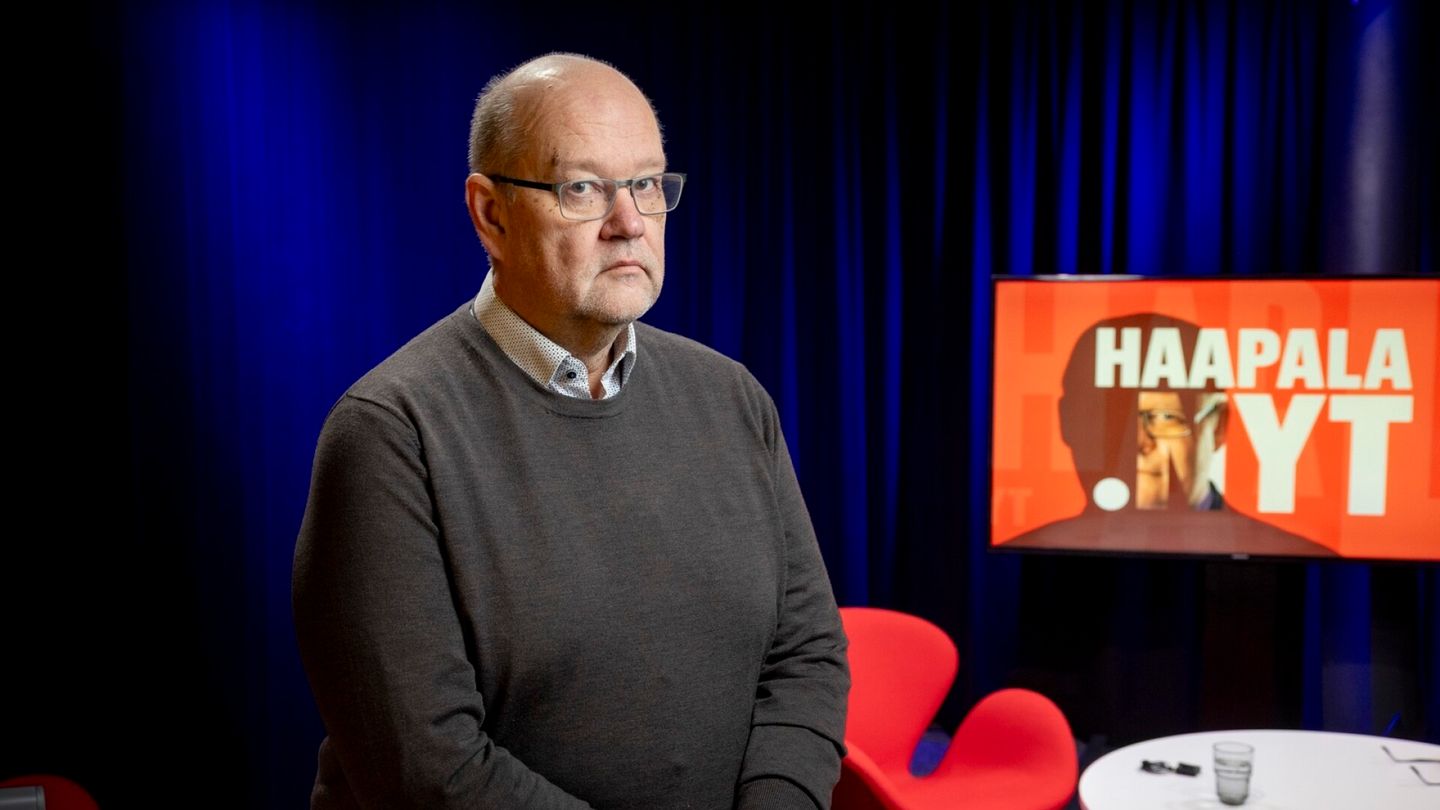
Kevan toimitusjohtaja Jaakko Kiander puolustaa työeläkejärjestelmän ennakoitavuutta ja varoittaa indeksikorotusten leikkaamisen pitkäaikaisista vaikutuksista. Hänen viestinsä poliitikoille on, että toimivaksi arvioitu eläkejärjestelmä pitäisi jättää rauhaan julkisen talouden vaikeuksien keskellä. Kiander arvostelee samalla poliittisten päättäjien vastuuta talouden ajautumisesta nykyisiin ongelmiin.
Eläkkeensaajalle keskustelun olennainen kysymys on konkreettinen: mitä esimerkiksi 2 000 euron kuukausieläkkeelle tapahtuisi, jos sen vuosittaista korotusta pienennettäisiin? Vaikutus ei välttämättä rajoittuisi yhden vuoden tuloihin. Kun seuraavat korotukset lasketaan aiempaa pienemmästä eläkkeestä, myös tulevien vuosien eläke voi jäädä jälkeen tasosta, johon normaalit indeksitarkistukset olisivat johtaneet.
Indeksikorotus suojaa eläkkeen ostovoimaa
Työeläkkeen indeksitarkistus on osa eläkkeen määräytymistä. Sen tehtävänä on huomioida hintojen ja ansioiden muuttuminen sen jälkeen, kun eläke on alkanut. Eläkkeensaajan kannalta kyse on siitä, miten kuukausitulo riittää vuosien mittaan muuttuviin menoihin.
Maksussa olevat työeläkkeet tarkistetaan vuosittain tammikuun alussa. Työeläkeindeksissä kuluttajahintojen muutoksen paino on 80 prosenttia ja ansiotason muutoksen paino 20 prosenttia. Indeksi perustuu toteutuneeseen kehitykseen, joten se huomioi muutokset viiveellä. Eläkkeen alkamista edeltävien työansioiden tarkistamiseen käytetään puolestaan erillistä palkkakerrointa. [Työeläkkeiden indeksit](https://www.etk.fi/suomen-elakejarjestelma/elaketurva/elakkeiden-indeksointi/tyoelakkeiden-indeksit/)
Indeksikorotusta ei siten voi rinnastaa kokonaan uuteen etuuteen. Jos hinnat ovat nousseet, suurempi euromääräinen eläke voi kulua aiempaa kalliimpien ostosten ja laskujen maksamiseen. Tilille tulevan summan kasvu ei yksin osoita, että eläkkeensaajan taloudellinen liikkumavara olisi parantunut.
Samalla yleinen indeksi kuvaa keskimääräistä kehitystä. Yksittäisen kotitalouden menot voivat muuttua eri tahtiin. Asumismuoto, lämmityskulut, lääkkeiden tarve ja muut välttämättömät menot vaikuttavat siihen, miltä sama korotus tuntuu eri ihmisistä.
Kahden tuhannen euron esimerkki näyttää eron
Indeksileikkauksen vaikutusta voidaan havainnollistaa laskelmalla, jossa kuukausieläke on ennen tarkistusta 2 000 euroa. Seuraavat luvut ovat kuvitteellinen laskuesimerkki, eivät tieto päätetystä leikkauksesta tai tulevan vuoden indeksikorotuksesta.
Jos normaali indeksikorotus olisi kolme prosenttia, eläke nousisi 60 eurolla ja olisi tarkistuksen jälkeen 2 060 euroa kuukaudessa. Jos korotus jäisi leikkauksen vuoksi kahteen prosenttiin, uusi kuukausieläke olisi 2 040 euroa. Korotusten välinen ero olisi 20 euroa kuukaudessa.
Kahdentoista kuukauden aikana erotusta kertyisi 240 euroa ennen veroja. Tämä olisi ensimmäisen vuoden välitön vaikutus verrattuna tilanteeseen, jossa koko kolmen prosentin korotus olisi toteutunut. Kummassakin vaihtoehdossa eläkkeen euromäärä nousisi, mutta toisessa nousu jäisi pienemmäksi.
Esimerkissä leikataan korotusta yhdellä prosenttiyksiköllä. Tämä on eri asia kuin korotuksen pienentäminen yhdellä prosentilla. Kolmen prosentin korotuksen ja kahden prosentin korotuksen ero on huomattava, vaikka molemmista voidaan arkikielessä puhua pieninä prosenttilukuina. Siksi mahdollisen esityksen täsmällinen laskutapa olisi ratkaisevan tärkeä.
Tavallinen korotus ei korjaa aiempaa menetystä
Kianderin varoituksen ydin liittyy seuraaviin vuosiin. Kun eläkkeen taso jää yhdessä tarkistuksessa alemmaksi, myöhempi normaali prosenttikorotus ei itsessään palauta menetettyä erotusta. Se kasvattaa kumpaakin vertailtavaa eläkettä samassa suhteessa niiden omasta lähtötasosta.
Jos edellisen esimerkin molempiin eläkkeisiin tehtäisiin seuraavana vuonna kahden prosentin korotus, 2 060 euron eläke nousisi 2 101,20 euroon. Leikatun korotuksen jälkeen maksettava 2 040 euron eläke nousisi puolestaan 2 080,80 euroon. Kuukausittainen ero olisi tämän jälkeen 20,40 euroa.
Tässä tilanteessa leikkauksen vaikutus siis jatkuisi, vaikka toisena vuonna sovellettaisiin molempiin eläkkeisiin aivan samaa korotusta. Euromääräinen ero jopa hieman kasvaisi. Kyse on prosenttilaskennan seurauksesta: sama prosentti tuottaa suuremmasta summasta suuremman euromääräisen lisäyksen.
Jos ensimmäisen vuoden 20 euron kuukausiero pysyisi muuttumattomana kymmenen vuotta, sen yhteenlaskettu vaikutus olisi 2 400 euroa ennen veroja. Tämä yksinkertaistus ei huomioi myöhempiä indeksitarkistuksia. Se osoittaa kuitenkin, miksi aluksi pieneltä vaikuttavaa kuukausieroa kannattaa arvioida myös pitkän ajan tulonmenetyksenä.
Menetyksen korvaaminen vaatisi erillisen ratkaisun. Sellainen voisi laskennallisesti olla esimerkiksi myöhempi tavallista suurempi korotus. Pelkkä paluu normaaliin indeksikäytäntöön ei kuitenkaan sisältäisi tällaista hyvitystä. Myös mahdollisen korvauksen laajuus ratkaisisi: palautettaisiinko vain kuukausieläkkeen taso vai korvattaisiinko lisäksi aiemmin saamatta jääneet tulot?
Leikkurin yksityiskohdat ratkaisisivat vaikutuksen
Indeksileikkuri ei sanana kerro vielä täsmällisesti, millaisesta muutoksesta olisi kyse. Korotuksen pienentäminen, korotuksen yläraja ja indeksitarkistuksen jättäminen kokonaan tekemättä tuottaisivat erilaiset lopputulokset. Myös muutoksen kesto vaikuttaisi olennaisesti eläkkeensaajan menetykseen.
Yhden vuoden rajoitus voisi jättää pysyvän eron eläkkeen tasoon. Useana vuonna toistuva rajoitus voisi puolestaan kasvattaa eroa vaiheittain. Lopputulosta ei siksi voi päätellä pelkästä ensimmäisen vuoden säästösummasta tai yhdestä kuukausikohtaisesta esimerkistä.
Arvioinnissa pitäisi tietää myös, koskisiko muutos kaikkia työeläkkeitä samalla tavalla. Tasasuuruinen euromääräinen vähennys ja prosentteihin perustuva muutos kohdistuisivat eri tavoin erisuuruisiin eläkkeisiin. Mahdolliset alarajat, poikkeukset ja siirtymäsäännökset muuttaisivat nekin vaikutusten jakautumista.
Kianderin kannanotosta ei voi johtaa tietoa siitä, että jokin tietty leikkuri olisi jo päätetty. Myöskään tämän artikkelin laskuesimerkkiä ei pidä tulkita ennusteeksi yksittäisen eläkkeensaajan tuloista. Varsinainen vaikutusarvio edellyttäisi täsmällistä ehdotusta sekä tietoa siitä, mihin eläkkeisiin ja ajanjaksoon se kohdistuisi.
Julkisen talouden ongelma ja eläkeläisen toimeentulo kohtaavat
Kiander liittää arvostelunsa julkisen talouden vaikeuksiin. Hänen näkemyksessään poliittisten päättäjien vastuulla olevia ongelmia ei pitäisi ratkaista puuttumalla hyvin toimivaan työeläkejärjestelmään. Tämä on samalla kannanotto siihen, mistä sopeutuksen keinot pitäisi etsiä.
Eläkeindeksin rajoittamista koskevassa arvioinnissa olisi erotettava toisistaan eläkemenojen muutos ja julkisen talouden kokonaisvaikutus. Pienempi maksettava eläke tarkoittaisi eläkkeensaajalle pienempää tuloa suhteessa vertailutilanteeseen. Tästä ei kuitenkaan vielä suoraan selviä, kuinka suuri mahdollinen hyöty olisi eri julkisille toimijoille.
Kokonaisarviossa olisi tarkasteltava myös verotuloja ja mahdollisia vaikutuksia muihin etuuksiin. Jos veronalainen eläketulo jää pienemmäksi, myös siitä maksettava vero voi muuttua. Joidenkin kotitalouksien kohdalla tulojen muutos voisi vaikuttaa tulosidonnaiseen tukeen. Näiden yhteisvaikutusten suunta ja suuruus riippuisivat henkilön tilanteesta ja sovellettavista säännöistä.
Pelkkä ilmoitus eläkemenojen vähenemisestä ei siten riittäisi kuvaamaan päätöksen kaikkia seurauksia. Päätöksenteon tueksi tarvittaisiin laskelmat sekä kotitalouksille koituvista vaikutuksista että siitä, miten muutos välittyisi julkiseen talouteen. Samalla pitäisi määritellä, mihin vaihtoehtoon esitettyjä säästöjä verrataan.
Sama kuukausiero tuntuu eri kotitalouksissa eri tavoin
Kahden tuhannen euron kuukausieläke tarjoaa selkeän laskentapohjan, mutta se ei yksin kuvaa toimeentuloa. Käytettävissä oleviin tuloihin vaikuttavat verotus, mahdolliset muut tulot ja kotitalouden rakenne. Menoissa puolestaan voi olla suuria eroja jo pelkkien asumiskustannusten vuoksi.
Yksin asuva maksaa monet kiinteät kulut yhdestä tulosta. Kahden aikuisen taloudessa samoja menoja voidaan jakaa. Toisaalta kummankin puolison eläkkeeseen kohdistuva muutos voisi kasvattaa kotitalouden yhteistä menetystä. Yksittäisestä esimerkkieläkkeestä ei siksi voi päätellä kaikkien eläkeläistalouksien tilannetta.
Taloudellinen liikkumavara ratkaisee, miten helposti pienemmäksi jäävän korotuksen voi kattaa. Jos tulot kuluvat jo välttämättömiin menoihin, sopeutumisvara voi olla vähäinen. Jos kotitaloudella on säästöjä tai muita tuloja, saman euromääräisen eron välitön vaikutus voi olla pienempi.
Eläkkeensaajan mahdollisuudet kasvattaa tulojaan vaihtelevat lisäksi paljon. Työnteko ei ole kaikille terveydentilan, iän tai muun elämäntilanteen vuoksi käytännöllinen vaihtoehto. Siksi indeksin ennakoitavuudella on merkitystä myös siinä, kuinka luottavaisesti kotitalous voi suunnitella tulevia menojaan.
Päätöksen vaikutus pitäisi näyttää vuosiksi eteenpäin
Eläkeindeksiä koskevaa mahdollista muutosta olisi perusteltua arvioida ensimmäistä vuotta pidemmällä aikavälillä. Kuukausittainen vaikutus, vuosittainen tulonmenetys ja useiden vuosien yhteenlaskettu ero kertovat eri asioita. Kaikkia tarvitaan, jotta päätöksen merkitys olisi ymmärrettävä.
Laskelmissa pitäisi tehdä näkyväksi myös vertailutilanne: kuinka suureksi eläke kehittyisi normaalilla indeksillä ja kuinka suureksi ehdotetun muutoksen jälkeen. Ilman tätä eroa eläke voi näyttää kasvavan tavalliseen tapaan, vaikka sen taso jäisi vuosi vuodelta pienemmäksi kuin ilman rajoitusta.
Kianderin viesti kohdistuu juuri tähän pitkäaikaiseen vaikutukseen. Yhden tarkistuksen pienentäminen ei välttämättä jää yhden vuoden toimenpiteeksi eläkkeensaajan taloudessa. Vaikutuksen kesto määräytyy sen perusteella, jääkö alempi eläketaso tulevien korotusten pohjaksi ja sisältyykö ratkaisuun erillistä hyvitystä.
Poliittisen harkinnan kannalta ratkaistavana olisi lopulta useita kysymyksiä yhtä aikaa: millaista taloudellista hyötyä muutoksella tavoitellaan, kenelle kustannus kohdistuu ja kuinka pitkään se jatkuu. Eläkkeensaajalle keskeinen tieto olisi kuitenkin yksinkertainen: paljonko rahaa jäisi saamatta nyt ja myöhempinä vuosina.
Ladataan kommentteja...