

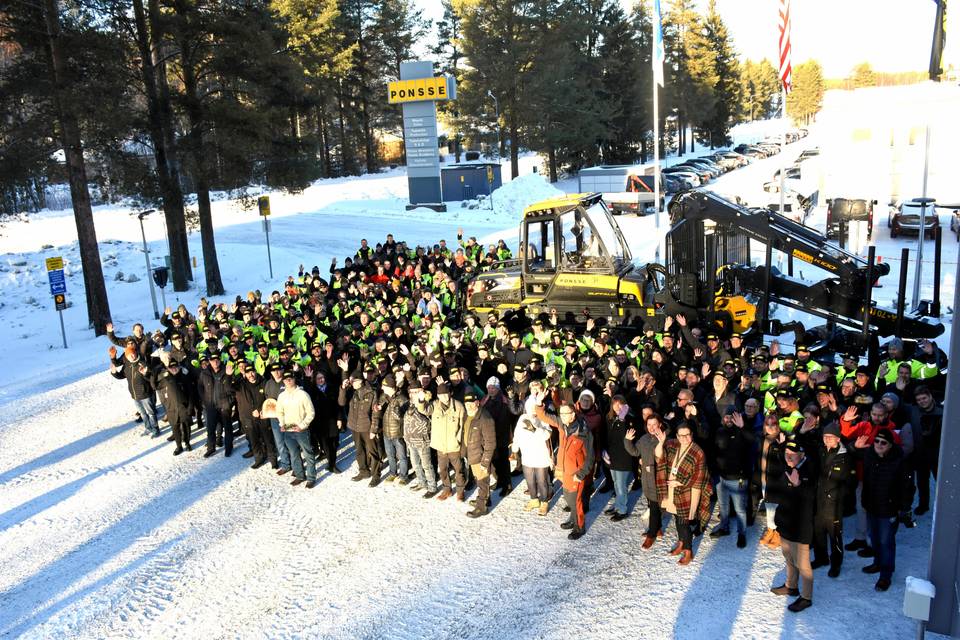
Metsäkoneyhtiö Ponssen toiminnan mittakaava näkyy sen verojalanjäljessä. Yhtiön kymmenen vuoden aikana maksamien verojen ja veroluonteisten maksujen yhteissumma on 403 miljoonaa euroa. Suomeen maksettua yhteisöveroa kokonaisuuteen sisältyy runsaat 90 miljoonaa euroa. Luvut avaavat Vieremään vahvasti yhdistyvän yrityksen merkitystä sekä sen kotiseudulle että laajemmin suomalaiselle taloudelle.
Kokonaisuudessa näkyy samalla kansainvälisen liiketoiminnan luonne. Lähes puolet veroista ja veroluonteisista maksuista on maksettu ulkomaille. Ponssen taloudellinen vaikutus ulottuu siten huomattavasti Vieremän ja Pohjois-Savon ulkopuolelle. Kotipaikkakunnan kannalta olennaista on ymmärtää, miten yrityksen toiminta, työpaikat, hankinnat ja verot kytkeytyvät toisiinsa ja mitä julkaistut summat todella kertovat.
Kymmenen vuoden kertymä näyttää toiminnan mittakaavan
Yhteensä 403 miljoonan euron verojalanjälki vastaa tasaisesti kymmenelle vuodelle jaettuna 40,3 miljoonaa euroa vuodessa. Kyse on laskennallisesta keskiarvosta, joka auttaa hahmottamaan kokonaisuuden suuruutta. Se ei tarkoita, että veroja ja veroluonteisia maksuja olisi maksettu jokaisena tarkasteluvuonna yhtä paljon.
Pitkä tarkastelujakso on hyödyllinen, sillä yksittäisen vuoden verokertymä voi vaihdella yrityksen tuloksen ja toiminnan muutosten mukana. Kymmenen vuoden summa kokoaa yhteen pidemmän ajan vaikutuksia. Samalla se jättää avoimeksi sen, miten maksut ovat jakautuneet eri vuosille ja millaiset tekijät ovat vaikuttaneet niiden vaihteluun.
Verojalanjälki on käsitteenä yhteisöveroa laajempi. Tässä kokonaisluvussa ovat mukana sekä verot että veroluonteiset maksut. Siksi 403 miljoonaa euroa ei kuvaa pelkästään yrityksen voitosta maksettua veroa. Ilman yksityiskohtaista erittelyä kokonaisuudesta ei myöskään voi päätellä kaikkien siihen sisältyvien maksulajien suuruutta.
Summan merkitys on ennen kaikkea siinä, että se tuo näkyväksi yritystoimintaan liittyvien julkisten maksujen mittaluokan. Se täydentää kuvaa, jota yrityksestä tavallisesti rakennetaan liikevaihdon, tuloksen tai henkilöstömäärän avulla. Nämä tunnusluvut kertovat eri asioista, eikä yhtä niistä voi suoraan korvata toisella.
Suomeen maksettua yhteisöveroa runsaat 90 miljoonaa euroa
Suomeen maksetun yhteisöveron osuus on kymmenen vuoden tarkastelussa runsaat 90 miljoonaa euroa. Tasaisesti koko jaksolle jaettuna se tarkoittaa yli yhdeksää miljoonaa euroa vuodessa. Myös tämä on laskennallinen keskiarvo, jonka perusteella ei voi arvioida minkään yksittäisen vuoden toteutunutta veroa.
Runsaat 90 miljoonaa euroa vastaa hieman yli viidennestä koko 403 miljoonan euron verojalanjäljestä. Vertailussa on kuitenkin muistettava lukujen erilainen sisältö: yhteisövero on yksi verolaji yhdessä maassa, kun taas kokonaisluku kattaa veroja ja veroluonteisia maksuja myös muualla.
Suomeen maksettu yhteisövero ei sellaisenaan tarkoita Vieremälle maksettua veroa. Sitä ei voi myöskään kirjata kokonaisuudessaan Pohjois-Savon tuloksi. Yrityksen kotipaikka ja verotulojen lopullinen kohdentuminen ovat eri kysymyksiä. Paikallisen vaikutuksen tarkka arviointi edellyttäisi erillisiä tietoja siitä, miten verokertymä on jakautunut.
Erottelu on tärkeä, koska suuri kokonaissumma voi helposti synnyttää liian suoraviivaisen kuvan yrityksen merkityksestä yhden kunnan taloudelle. Ponssen suomalainen yhteisöverokertymä osoittaa huomattavaa osallistumista julkisen talouden rahoitukseen. Käytettävissä olevat luvut eivät kuitenkaan kerro, kuinka suuri osuus siitä on lopulta hyödyttänyt juuri yhtiön kotiseutua.
Kansainvälinen toiminta näkyy maksujen jakautumisessa
Lähes puolet Ponssen veroista ja veroluonteisista maksuista on mennyt ulkomaille. Kansainvälinen osuus on siten keskeinen osa kokonaisuutta, ei vain pieni lisä kotimaassa syntyvän kertymän rinnalla. Tarkkaa ulkomaille maksettua euromäärää ei silti voi laskea ilmaisusta ”lähes puolet”.
Kansainvälisesti toimivan yrityksen taloudelliset vaikutukset voivat jakautua useisiin maihin. Toiminnan järjestäminen, henkilöstö ja liiketoiminnasta syntyvät velvoitteet muodostavat kokonaisuuden, jossa myös julkisia maksuja kertyy eri valtioihin. Pelkkä ulkomaille maksettujen verojen osuus ei kerro, mistä yksittäisistä toiminnoista tai maksulajeista summa muodostuu.
Luvusta ei myöskään voi päätellä ulkomaisen toiminnan kannattavuutta, henkilöstön jakautumista tai yksittäisten markkinoiden merkitystä. Näihin kysymyksiin tarvittaisiin muita taloudellisia tietoja. Verojalanjälki kuvaa toteutuneita maksuja, mutta ei yksin selitä koko liiketoiminnan rakennetta.
Vieremän näkökulmasta kansainvälinen osuus muistuttaa siitä, että paikallisesti merkittävä yritys voi olla samalla osa laajaa kansainvälistä taloutta. Kotiseudun ja ulkomaisten toimintojen merkitystä ei tarvitse asettaa vastakkain. Ne kuuluvat samaan yrityskokonaisuuteen, vaikka niiden vaikutukset syntyvät eri paikoissa ja näkyvät eri tavoin.
Vieremän merkitys ei rajoitu yhteen verolukuun
Ponssen merkitystä Vieremälle ei voi kuvata kattavasti pelkällä yhteisöverolla. Yrityksen paikallisia vaikutuksia arvioitaessa huomio kohdistuu tavallisesti myös työhön, palkkatuloihin, hankintoihin ja palvelujen kysyntään. Näiden kautta yritystoiminta voi heijastua kotitalouksiin ja muihin alueella toimiviin yrityksiin.
Työpaikkojen vaikutus syntyy useaa reittiä. Palkkatulot mahdollistavat kotitalouksien kulutusta, ja yritysten hankinnat voivat tuoda kysyntää muille toimijoille. Vaikutuksen paikallisuus riippuu kuitenkin esimerkiksi siitä, missä työntekijät asuvat ja mistä tavaroita ja palveluja ostetaan. Kaikki yritystoimintaan liittyvä rahankäyttö ei jää samalle paikkakunnalle.
Annettu verojalanjälki ei sisällä erittelyä näiden paikallisten vaikutusten suuruudesta. Sen perusteella ei siten voi laskea Ponssen synnyttämää kokonaiskysyntää Vieremällä tai arvioida välillisten työpaikkojen määrää. Tällaiset arviot vaatisivat oman aineistonsa ja selkeästi määritellyn laskentatavan.
Silti pitkäaikainen, suuri verokertymä antaa yhden konkreettisen näkökulman yhtiön taloudelliseen painoarvoon. Yrityksen merkitys paikkakunnalle voi rakentua samanaikaisesti suorista taloudellisista vaikutuksista ja pidemmän ajan edellytyksistä, kuten osaamisen kertymisestä. Näiden eri ulottuvuuksien pitäminen erillään tekee kokonaiskuvasta tarkemman.
Pohjois-Savon kannalta olennaisia ovat myös yhteydet muihin yrityksiin
Maakunnan tasolla yksittäisen suuren yrityksen vaikutuksia tarkastellaan usein yritysten välisten suhteiden kautta. Teollinen toiminta tarvitsee erilaisia tuotteita, palveluja ja osaamista. Jos niitä hankitaan lähialueelta, kysyntä voi tukea alueen muiden yritysten toimintaa. Vaikutuksen voimakkuus riippuu hankintojen todellisesta kohdentumisesta.
Ponssen 403 miljoonan euron verojalanjälki ei kerro, kuinka suuri osa yhtiön hankinnoista on tehty Pohjois-Savossa. Se ei myöskään osoita, kuinka moni alueen yritys on riippuvainen Ponssen tilauksista. Nämä ovat maakunnan taloudellisen merkityksen kannalta olennaisia kysymyksiä, mutta niihin ei voi vastata pelkällä verojen kokonaismäärällä.
Suuren yrityksen läsnäolo voi yleisellä tasolla lisätä tietyn alan osaamisen kysyntää ja tukea siihen liittyvien palvelujen kehittymistä. Toisaalta vahva keskittyminen yhden yrityksen tai toimialan ympärille voi tehdä alueesta herkän kysynnän vaihteluille. Ponssen osalta tällaisen riippuvuuden astetta ei voi määrittää nyt käytettävissä olevilla luvuilla.
Maakunnallisen vaikutuksen arvioinnissa tarvitaan siksi rinnakkain useita tietoja. Verojen lisäksi merkitystä on henkilöstöllä, investoinneilla ja hankinnoilla sekä sillä, miten toiminta muuttuu ajan kuluessa. Verojalanjälki on tästä kokonaisuudesta selkeästi rahassa ilmaistu osa, mutta koko alueellisen vaikutuksen mittariksi se ei yksin riitä.
Suuri kertymä kertoo menneestä, tuleva kehitys jää avoimeksi
Kymmenen vuoden luvut kuvaavat jo toteutunutta verojalanjälkeä. Niistä ei voi suoraan johtaa ennustetta seuraavien vuosien maksuista. Tulevaan kertymään vaikuttavat yrityksen toiminnan ja tuloksen kehitys sekä se, missä toimintaa harjoitetaan. Historiallinen keskiarvo on mittakaavan hahmottamisen väline, ei lupaus tulevasta.
Samasta syystä kokonaislukua ei pidä käyttää yksin arviona yhtiön tämänhetkisestä taloudellisesta tilanteesta. Kymmenen vuoden jaksolle mahtuu erilaisia vuosia, eikä yhteissumma paljasta viimeisimmän vuoden suuntaa. Ajantasaisen tilanteen arviointi edellyttäisi erillisiä tietoja esimerkiksi tuloksesta, tilauksista ja toiminnan laajuudesta.
Julkaistujen lukujen keskeinen viesti on silti selvä. Ponssen veroista ja veroluonteisista maksuista on kertynyt kymmenessä vuodessa 403 miljoonan euron kokonaisuus. Siitä lähes puolet on maksettu ulkomaille, ja Suomeen maksetun yhteisöveron määrä on ylittänyt 90 miljoonaa euroa.
Vieremälle ja Pohjois-Savolle luvut tarjoavat yhden perustellun tavan tarkastella tunnetun metsäkoneyhtiön taloudellista merkitystä. Ne osoittavat toiminnan suuren mittakaavan ja samalla sen, kuinka laajalle vaikutukset jakautuvat. Paikallisen merkityksen tarkka euromäärä jää avoimeksi, mutta verokertymä tuo keskusteluun konkreettisen, pitkää ajanjaksoa kuvaavan näkökulman.
Ladataan kommentteja...